Business della ristorazione
Dai costi del locale al margine, come leggere i conti del ristorante
Se il fatturato cresce ma a fine mese resta poco, conoscere le singole spese è il primo passo per capire dove si assottiglia il margine. Puoi costruire un controllo utile senza affidarti a percentuali valide per tutti: servono dati del tuo locale, classificati e confrontati con i ricavi.
Di Giulia Ferrante · · 4 min di lettura
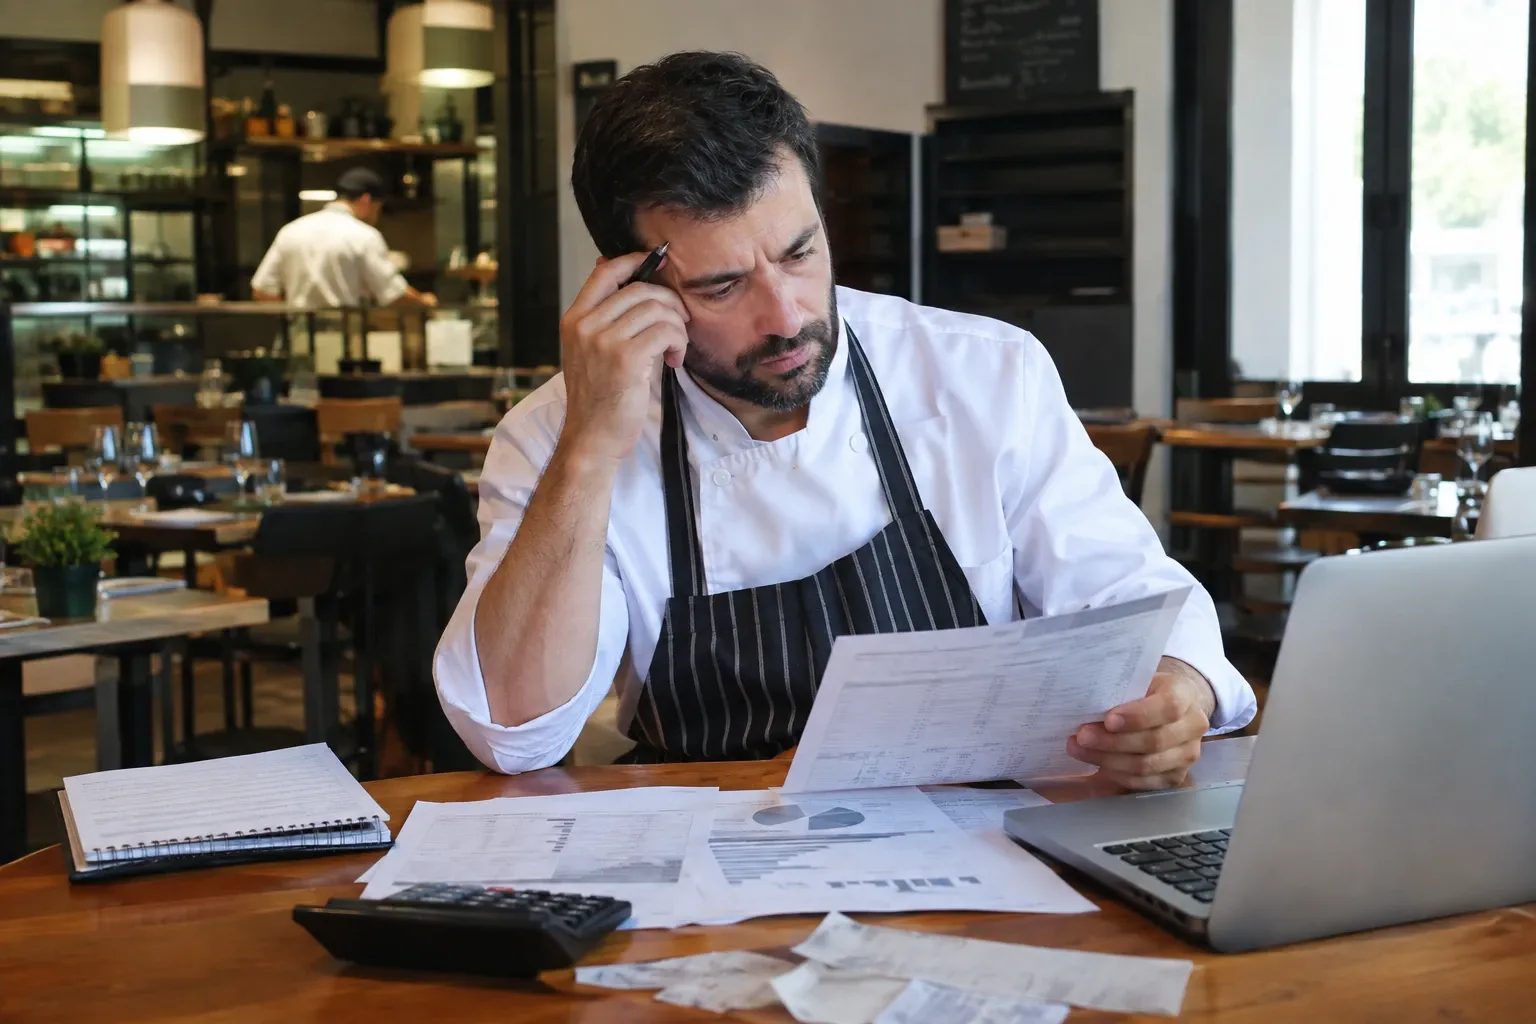
I costi di gestione non sono una cifra standard: cambiano con il tipo di servizio, gli orari, la dimensione del locale, il menu e la zona. Per stimarli con criterio, separa le spese ricorrenti da quelle legate ai coperti, considera il costo effettivo del personale e osserva come ogni voce varia nel tempo. La distinzione tra costi fissi e variabili aiuta a capire quanto devi incassare per coprire l’attività e quali decisioni operative incidono davvero sui conti.
Quali voci incidono davvero sulla gestione?
Raggruppa le spese in categorie che puoi riconoscere nel conto economico e nei documenti di acquisto. In genere, la lettura parte da:
- materie prime e bevande, comprese le perdite e gli scarti;
- personale, considerando il costo complessivo per l’impresa;
- locale, come locazione, condominio e manutenzioni;
- utenze e servizi, tra cui energia, acqua, smaltimento, pulizie e software;
- costi commerciali e amministrativi, per esempio commissioni di pagamento, consulenze e promozione;
- attrezzature, distinguendo riparazioni, noleggi e investimenti.
La classificazione deve rispecchiare il tuo caso: una spesa di manutenzione, per esempio, può essere ricorrente oppure eccezionale. Non confondere inoltre un investimento iniziale con una spesa ordinaria del mese: i criteri contabili per registrare e ripartire i costi vanno verificati con il commercialista.
Il costo del personale non coincide con la paga netta. L’INPS spiega che i contributi dovuti dal datore di lavoro si calcolano applicando le aliquote alla retribuzione imponibile, tenendo conto di minimali ed eventuali agevolazioni. Per questo è più utile usare il costo aziendale effettivo fornito da chi elabora le paghe, invece di applicare una percentuale generica alla retribuzione. (inps.it)
Come distinguere costi fissi e variabili?
I costi fissi restano relativamente stabili nel breve periodo anche se cambiano i coperti: per esempio, il canone di locazione o alcuni servizi a tariffa fissa. I costi variabili tendono invece a muoversi con l’attività, come gli ingredienti acquistati per i piatti venduti. Alcune spese sono miste: l’energia può includere una quota fissa e una legata ai consumi.
La distinzione non è assoluta. Un costo può cambiare quando superi una certa capacità produttiva, apri un altro turno o assumi una persona. Segna quindi per ogni voce il criterio usato e verifica se quel criterio è ancora valido quando cambia l’organizzazione.
Per orientarti nella gestione complessiva, puoi partire dai temi trattati nella rubrica organizzare l’attività del ristorante. La scelta del menu incide sugli acquisti e sulle preparazioni: quando analizzi le materie prime, collega i dati al modo in cui strutturi le portate e i prezzi.
Come passare dai costi al punto di pareggio?
Il margine di contribuzione è ciò che resta dai ricavi dopo aver sottratto i costi variabili. Serve a coprire i costi fissi e, una volta coperti, a generare un risultato positivo.
Per una stima semplificata, riferita allo stesso periodo:
Punto di pareggio in ricavi = costi fissi ÷ margine di contribuzione percentuale
Se il margine di contribuzione è espresso in percentuale, usa la forma decimale nel calcolo: per esempio, 40% diventa 0,40. Il risultato è una stima, non una previsione garantita. Presuppone che prezzi, mix di vendita e rapporto fra costi variabili e ricavi restino abbastanza stabili. Se vendi piatti con margini diversi o hai più canali, calcola il margine per categoria o per canale prima di ricavare un valore complessivo.
Non inserire nello stesso calcolo ricavi al netto dell’IVA e costi comprensivi d’imposta detraibile senza verificare il trattamento contabile. Per pianificare l’apertura, tieni separata la stima delle spese di avvio da quelle che sostieni per mantenere il locale operativo: sono analisi collegate, ma non equivalenti.
Come costruire un controllo mensile utilizzabile?
Parti dai documenti e dai dati che già produci: fatture, corrispettivi, paghe, estratti conto e inventari. Assegna a ogni movimento una categoria e un periodo di competenza, poi confronta il consuntivo con il budget e con i mesi omogenei dell’anno precedente, se disponibili.
Per ogni voce controlla tre aspetti: importo, variazione rispetto al periodo di confronto e rapporto con i ricavi. Il rapporto percentuale è utile per individuare scostamenti, ma non è un obiettivo universale: va letto insieme al volume di vendita, ai prezzi, al calendario e al tipo di servizio.
Sugli acquisti alimentari, confronta quanto acquistato con le vendite effettive e con le rimanenze. Se aumenta il costo delle materie prime, verifica prima prezzi di acquisto, porzioni, scarti e composizione delle vendite; poi valuta se intervenire su ricette, fornitori o prezzi. Un confronto tra costo teorico della ricetta e consumo reale può aiutarti a individuare differenze dovute a porzionatura, errori o sprechi.
Come capire se le modifiche funzionano?
Dopo una modifica, confronta un periodo abbastanza rappresentativo con una base omogenea. Se riduci gli orari di apertura, per esempio, non guardare solo al risparmio sulle ore di lavoro: considera anche i ricavi persi e gli altri costi evitati. Se cambi un ingrediente o una porzione, controlla il costo del piatto insieme alle vendite e ai commenti dei clienti.
Registra le decisioni e la data in cui sono entrate in vigore. Così puoi distinguere l’effetto dell’intervento da variazioni stagionali o da eventi occasionali. Se i dati non migliorano, rivedi l’ipotesi iniziale: il problema può essere nel prezzo, nel volume, nel mix dei prodotti o in una spesa poco flessibile, non necessariamente nell’acquisto più visibile.
Domande frequenti
Quali sono i principali costi di gestione di un ristorante?
Le voci da controllare comprendono acquisti di alimenti e bevande, personale, affitto o altri oneri per il locale, utenze, manutenzione, servizi esterni, commissioni e spese amministrative. Il peso di ciascuna voce varia in base al modello di servizio e alla struttura. Conviene registrare separatamente i costi ricorrenti e quelli che aumentano con acquisti, coperti o ordini.
Come si calcola il costo del personale di un ristorante?
Non fermarti alle retribuzioni nette o lorde: considera il costo complessivo a carico dell’impresa, che dipende da retribuzione imponibile, aliquote contributive e possibili agevolazioni. Aggiungi le altre componenti effettivamente presenti, come accantonamenti e formazione. Per una stima corretta del singolo rapporto di lavoro, verifica inquadramento, contratto applicato e situazione contributiva con chi gestisce le paghe.
Come si trova il punto di pareggio di un ristorante?
Il punto di pareggio è il livello di ricavi in cui i ricavi coprono i costi, senza utile né perdita. Per una stima semplificata, dividi i costi fissi del periodo per la quota di ricavi che resta dopo i costi variabili. Quest’ultima è il margine di contribuzione percentuale. Usa dati coerenti per lo stesso periodo e aggiorna il calcolo se cambiano prezzi, menu o volumi.
Ogni quanto controllare i costi di gestione?
Un controllo mensile permette di confrontare spese e ricavi con il budget; per acquisti e scorte può essere utile verificare i dati con maggiore frequenza. Confronta periodi omogenei e annota eventi che alterano i risultati, come chiusure, stagionalità o variazioni dei turni. Il confronto ha valore se registrazioni, criteri di classificazione e periodo considerato restano coerenti.
Nella rubrica Business della ristorazione