Il budget per un ristorante dipende soprattutto dal locale, dai lavori necessari e dal tipo di servizio che vuoi offrire. Per stimarlo in modo utile, separa le spese iniziali dai costi dei primi mesi e verifica ogni voce con preventivi e dati del tuo progetto.
Business della ristorazione
Come si avvia e si gestisce un ristorante in modo sostenibile in Italia?
5 articoli
Ultimi articoli della rubrica
La guida della rubrica
Dare equilibrio ai conti e al lavoro in sala e cucina
Di Giulia Ferrante · Aggiornato il
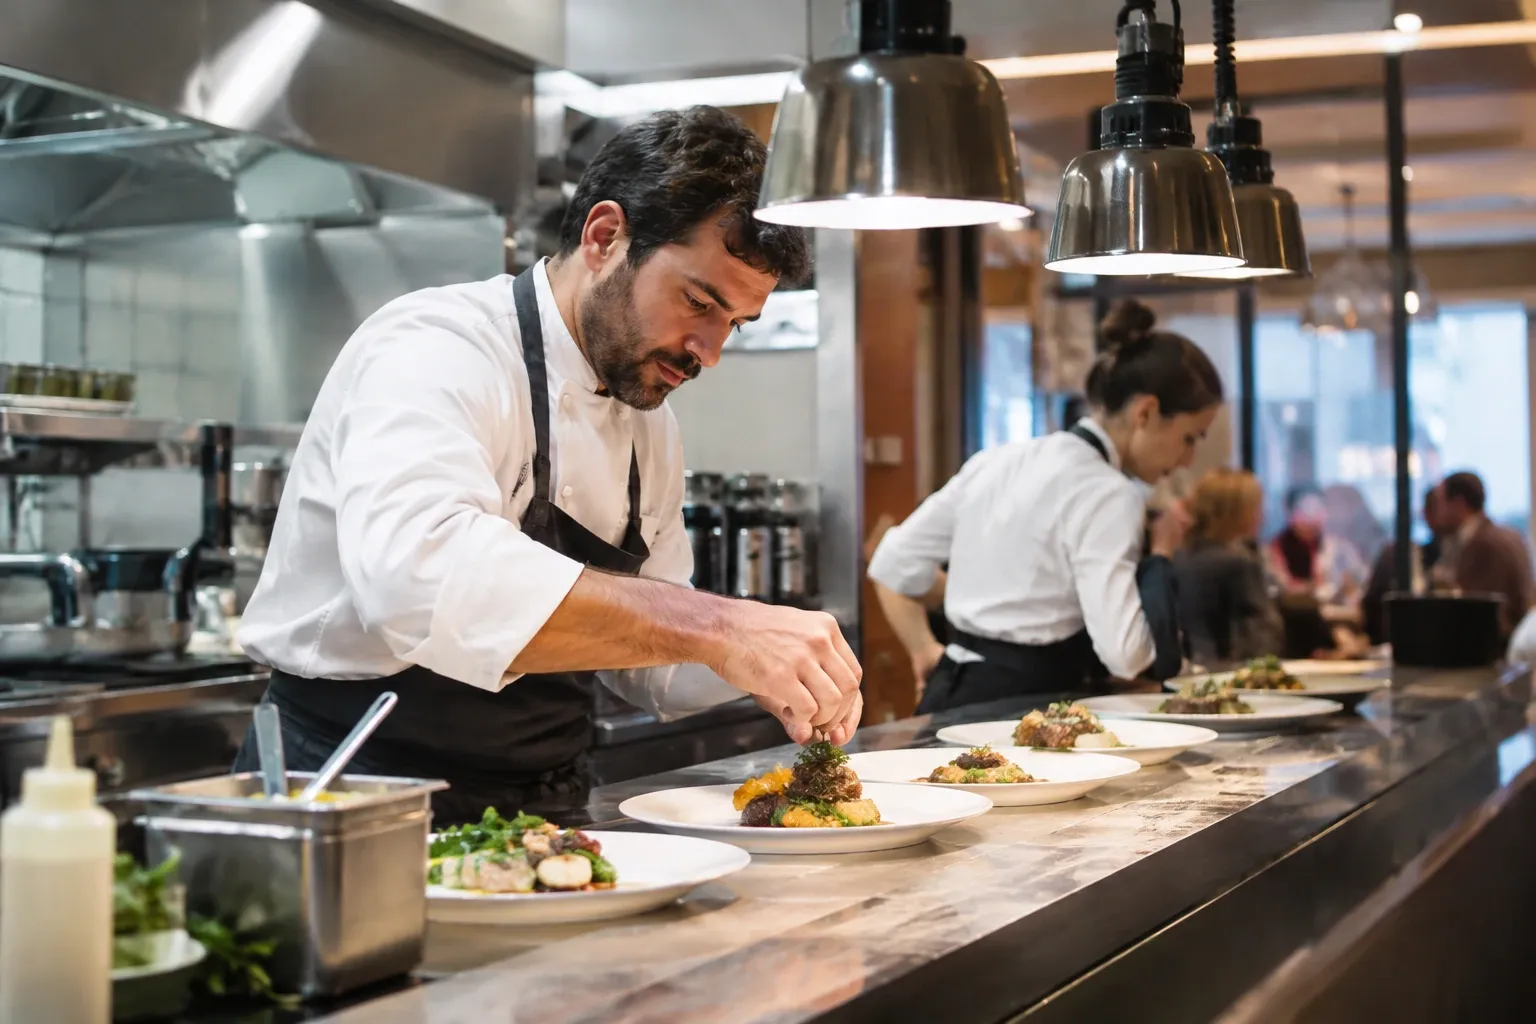
Gestire un ristorante significa tenere insieme decisioni che si influenzano a vicenda: investimenti, acquisti, personale, menu e servizio. Per evitare che i problemi emergano solo quando manca liquidità o il lavoro si inceppa, serve un metodo che trasformi i dati quotidiani in scelte pratiche. Parti dagli obiettivi e dai vincoli della tua attività, poi controlla periodicamente se i numeri e l’organizzazione stanno andando nella direzione prevista.
Da quali decisioni dipende la gestione quotidiana?
La gestione non coincide con la sola contabilità. Comprende la scelta del modello di attività, la programmazione degli acquisti, la definizione dei turni, la tenuta del servizio e il controllo degli obblighi. Prima di intervenire, chiarisci che cosa vuoi ottenere: stabilizzare la liquidità, rendere più regolare il servizio, rivedere la proposta gastronomica o preparare un investimento.
Se stai ancora valutando l’apertura, separa gli investimenti iniziali dalle spese che si ripetono nel tempo e costruisci ipotesi realistiche sui ricavi. La stima dei costi iniziali di un ristorante va collegata a un piano di gestione, non considerata come un importo isolato. Prima di avviare l’attività, verifica inoltre con il SUAP del Comune gli adempimenti applicabili: la SCIA e gli altri requisiti per l’attività dipendono anche dalle caratteristiche del locale e della somministrazione. Il portale Impresa in un giorno indica la presentazione della SCIA al SUAP competente e richiama il rispetto delle norme urbanistiche, igienico-sanitarie e di sicurezza sul lavoro, oltre ai requisiti professionali previsti per l’attività di somministrazione (informazioni sul portale Impresa in un giorno).
Quali criteri usare per decidere?
Valuta ogni scelta considerando almeno quattro aspetti: sostenibilità economica, effetto sul lavoro quotidiano, qualità percepita dal cliente e conformità agli obblighi. Una riduzione dei costi, per esempio, non è utile se crea colli di bottiglia in cucina o peggiora la regolarità del servizio. Allo stesso modo, un investimento può avere senso se risolve un problema concreto e il suo costo è compatibile con le risorse dell’impresa.
Per capire se un piatto è economicamente sostenibile, raccogli dati affidabili su ingredienti, quantità effettive e prezzo di vendita. Il calcolo del food cost aiuta a leggere il peso delle materie prime, ma non sostituisce l’analisi delle altre spese e dei ricavi complessivi. Considera anche scarti, variazioni dei prezzi d’acquisto e differenze tra porzioni previste e servite.
La sicurezza alimentare è parte dell’organizzazione, non un controllo da lasciare ai margini. Il Ministero della Salute descrive l’autocontrollo come responsabilità degli operatori della filiera alimentare e l’HACCP come sistema per individuare e gestire i pericoli; il piano deve coinvolgere direzione e personale e prevedere procedure e azioni correttive (indicazioni del Ministero della Salute su autocontrollo e HACCP). Inserisci quindi controlli, registrazioni e responsabilità nelle procedure operative del locale.
Come scegliere cosa affrontare per primo?
Quando emergono più problemi, distingui tra urgenze operative e decisioni strutturali. Un guasto che interrompe il servizio richiede una risposta immediata; una modifica del menu o un investimento importante meritano invece un confronto tra alternative e una verifica dei dati. Evita di cambiare insieme prezzi, porzioni, fornitori e turni: se i risultati migliorano o peggiorano, sarà più difficile capire quale scelta ha inciso.
Anche il menu va valutato come parte del sistema. Un’offerta troppo complessa può richiedere più preparazioni e rendere meno lineare il servizio; una proposta troppo ridotta potrebbe non rispondere alle aspettative dei clienti. Nel progettare il menu del ristorante, considera domanda, capacità della cucina, disponibilità degli ingredienti e tempi di preparazione, senza trascurare la coerenza tra piatti e identità del locale.
Come portare il metodo nella gestione di tutti i giorni?
Stabilisci una cadenza di controllo sostenibile per la tua attività. Ogni giorno, registra gli incassi e segnala anomalie operative; con regolarità, confronta vendite, acquisti, giacenze e spese; a intervalli più ampi, rivedi il budget e le decisioni di investimento. Assegna a ogni verifica una persona responsabile e una modalità semplice per annotare i risultati.
Collega poi i numeri alle cause. Se aumentano gli acquisti, controlla prezzi, quantità ordinate, scarti e livello delle scorte. Se rallenta il servizio, osserva i passaggi di lavoro, le attrezzature e la distribuzione dei compiti. Un controllo dei costi di gestione è più utile quando porta a una domanda precisa e a un’azione verificabile, non quando produce soltanto un elenco di spese.
Come verificare se le scelte funzionano?
Prima di cambiare qualcosa, definisci quale risultato ti aspetti e quali dati userai per valutarlo. Se semplifichi il menu per ridurre le preparazioni, per esempio, puoi monitorare tempi di servizio, vendite dei piatti interessati, acquisti e scarti. Confronta periodi sufficientemente simili e annota fattori che possono alterare il confronto, come festività, eventi o cambiamenti degli orari.
Se l’esito non è quello previsto, rivedi l’ipotesi prima di aggiungere altre modifiche. Potrebbe essere necessario aggiornare il prezzo, riorganizzare una fase di lavoro, cambiare il livello delle scorte o formare il personale su una procedura. La gestione diventa più solida quando ogni decisione ha un responsabile, un criterio di verifica e una data per riesaminarne gli effetti.
Domande frequenti
Quali numeri conviene controllare con regolarità?
Tieni sotto osservazione incassi, acquisti, costo delle materie prime, costo del personale, spese ricorrenti e liquidità disponibile. Confronta i risultati con il budget e con periodi comparabili, annotando anche variazioni di orari, prezzi o composizione del menu. Un singolo dato raramente spiega un problema: la sua evoluzione nel tempo e il rapporto con gli altri indicatori aiutano a capire dove intervenire.
Come si riducono gli sprechi senza peggiorare il servizio?
Registra gli scarti e le giacenze, confronta gli acquisti con le vendite e verifica la resa effettiva delle preparazioni. Se un piatto genera eccedenze, valuta porzioni, previsioni di vendita e possibilità di riutilizzo consentite dalle procedure igieniche. Evita di tagliare le quantità in modo automatico: prima individua la causa dello spreco e verifica l’effetto della modifica sulla qualità e sui tempi di servizio.
Ogni quanto va aggiornato il menu?
Non esiste una frequenza uguale per tutti. Rivedi il menu quando cambiano disponibilità e prezzi delle materie prime, quando i dati di vendita mostrano differenze persistenti o quando la cucina fatica a sostenere la produzione. Prima di modificare un piatto, valuta insieme margine, domanda, complessità di preparazione e coerenza con la proposta del locale; poi osserva i risultati dopo il cambiamento.